 我问答网
先别急着刷卡。真的。买房这事,脑子一热,后面十年都在还债。我见过太多人,样板间一看,哇,落地窗!销售一催,定金交了。回家一查,旁边要建垃圾站。肠子悔青。
先扔十个快问快答,你卡在哪一步?
1、首套房买新房还是二手房?
2、顶楼和一楼能不能碰?
3、定金和订金差一个字,差多少钱?
4、样板间看着大,实际为什么缩水?
5、公积金贷款和商贷怎么搭?
6、等额本息和等额本金,选哪个不亏?
7、二手房房龄超过20年,银行还批贷吗?
8、买期房,怎么躲开烂尾?
9、学区房名额被占,合同里怎么写?
10、签合同那天,哪几个字最要命?
这十个问题,随便一个踩坑,都是几万块起步。✅ 今天挑第一个往深了聊——首套房,新房和二手房,到底怎么选?

首套房买新房还是二手房?先看你要什么
新房,香。户型新,物业新,电梯新,连邻居都新。二手房,旧。楼道可能堆着纸箱,车位靠抢,物业费还未必便宜。但!新房有个要命的问题:期房交付不确定。你看到的沙盘,和最后拿到手的房子,中间隔着开发商的钱包、施工队的心情、还有政策的风向。
二手房呢?所见即所得。今天看,今天谈,过户完拿钥匙。漏水?墙角发霉?楼下广场舞几点开始?你都能亲自感受。❗但二手房的税和中介费,加起来可能吃掉你一辆代步车。满五唯一、满二、契税、个税,这些词听不懂,砍价就砍不到点上。
我的粗暴建议:刚需自住、工作稳定、能等两年以上,新房可以看。急着住、怕烂尾、想砍价,二手房更稳。 别听销售说“最后三套”,这话我听了八年,最后三套永远卖不完。

买新房,这几个坑像地雷
第一,五证不全,别交钱。尤其预售证。没有它,你的首付可能变成开发商的救命稻草。第二,样板间的家具是缩小的。床1.5米?可能只有1.35。衣柜深度?薄得像纸片。带把卷尺去,别害羞。第三,精装修标准写进合同。不要只看“高档品牌”四个字,要写清型号、规格、保修年限。
还有,车位比、容积率、楼间距。销售会说“大概”“可能”“正常”。你让他写进补充协议。不写?那就当没有。💡 记住:口头承诺,在法庭上约等于空气。
买二手房,砍价和验房才是重头戏
看房别只看装修。装修越新,越要警惕。有些房子刚刷完墙,就是为了盖住霉斑。晚上去看一次,下雨后去看一次。看窗户边、看天花板角、看卫生间门口。渗水、反碱、裂缝,这三样出现一个,价格至少往下砍五万。
砍价怎么砍?先查同小区最近成交价。别问中介“最低多少”,要问“上一套同户型成交多少”。中介的嘴,骗人的鬼。不过话说回来,也有靠谱中介,看你运气。贷款方面,房龄加贷款年限,很多银行要求不超过50年。房龄太老,首付比例可能提高,甚至拒贷。签合同前,一定先让银行评估。
定金和订金,差一个字差很多钱
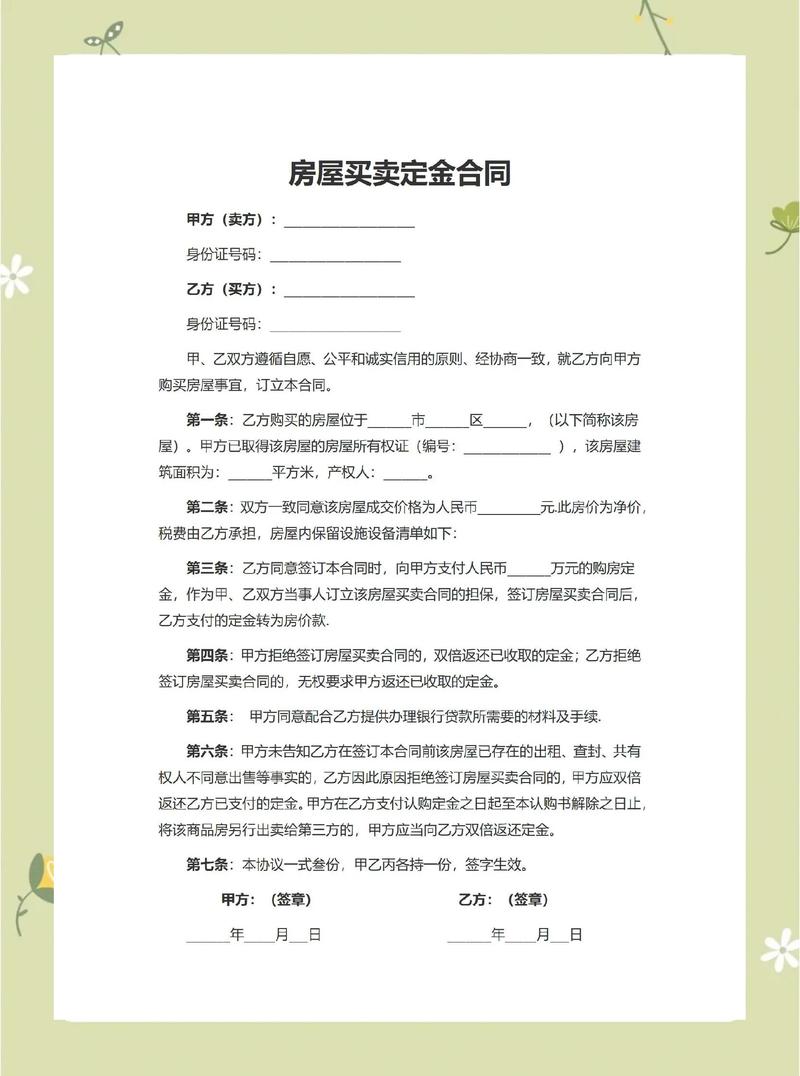
定金,法律上叫担保。你反悔,定金不退。开发商反悔,双倍返还。订金,一般算预付款。你反悔,可以退。开发商反悔,退你订金,不用双倍。看合同的时候,拿放大镜看这两个字。✅ 能写“订金”别写“定金”,能写“意向金”别写“定金”。 当然,卖方不一定同意。那就把退还条件写清楚:贷款批不下来怎么办?网签失败怎么办?
贷款怎么选,才不白给银行打工
等额本息,每月还得一样,前期利息多。等额本金,每月还得越来越少,前期压力大。收入稳定但不高?等额本息。收入高、想省利息?等额本金。没有绝对划算,只有适不适合你。 另外,公积金能贷多少,先算额度。很多城市公积金加商贷的组合贷,能省下一大笔。别懒,跑一趟公积金中心,可能省出装修钱。
最后几句大实话
买房不是买菜。别被“再不买就涨了”吓住。你买的是未来十年的生活,不是销售月底的业绩。看房带纸笔,算账用计算器,签字前拍照留底。合同每一页都别跳过,补充协议比主合同还重要。❗ 如果销售不让你看合同,不让你带走复印件,直接走。 真的,直接走。房子多的是,钱是你自己的。
还有,别加太高杠杆。月供别超过家庭月收入的三分之一,最好再留一年生活费。不然一旦失业,房子就不是家,是雷。对吧?买房这事,慢一点,稳一点。你急,别人就赚你。