 我问答网
先回答那个最扎心的问题:没生病,钱白交了吗?
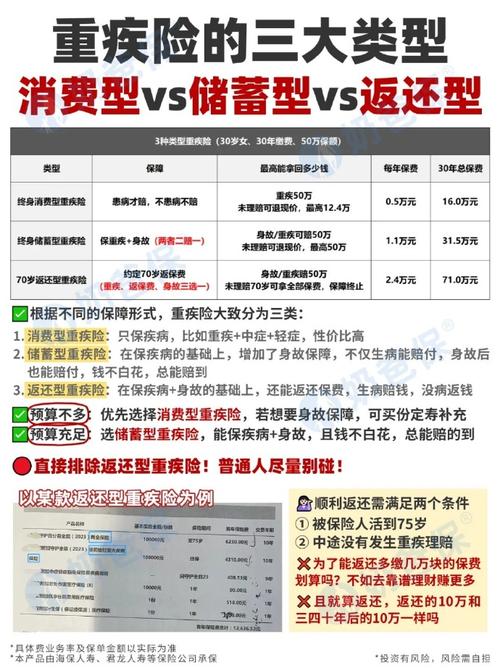
问:重疾险买了没生病,保费是不是白交了?
答:这问题太常见了。每次有人问我,我都能感觉到对方心里那点别扭——一年几千块,交了十几年,没病没灾,感觉像给保险公司白送钱。说实话,我理解。但先别急着骂。
重疾险分两类。消费型,没生病不返还,保费低,杠杆高。返还型,到期或者身故返还一笔钱,但保费贵出一大截。你交的钱里,有一部分就是在买“返还”这个功能。✅
换个角度:车险年年买,没撞车,你会觉得白交吗?不会吧。因为你知道,真撞了,修车钱有人兜底。重疾险也一样——它保的不是“一定会生病”,而是“万一病了,能立刻拿到一笔钱”。这笔钱可以用来还房贷、请护工、买营养品,甚至弥补几年不能工作的收入损失。❗
所以,没生病不是亏。真正亏的是:生病时,手里没这张保单。
医疗险、重疾险、意外险、寿险,别再傻傻分不清
问:医疗险和重疾险有什么区别?
答:一句话,医疗险管医院账单,重疾险管你生活。医疗险是报销型,住院花了多少,按规则报,通常有免赔额,比如一万。重疾险是给付型,确诊合同约定的疾病,直接打钱,怎么花没人管。✅
两者不是二选一。医疗险解决看病费用,重疾险解决收入中断。预算够,最好都配。预算紧,先医疗险,再重疾险,保额至少覆盖三到五年收入。
问:意外险能保猝死吗?
答:普通意外险不一定。意外险定义里有个关键:外来的、突发的、非本意的、非疾病的。猝死很多时候是心脑血管问题,属于疾病,普通意外险可能不赔。不过现在不少产品附加了猝死责任,买之前翻条款,别只看广告。💡
问:寿险死了才赔,买来干嘛?
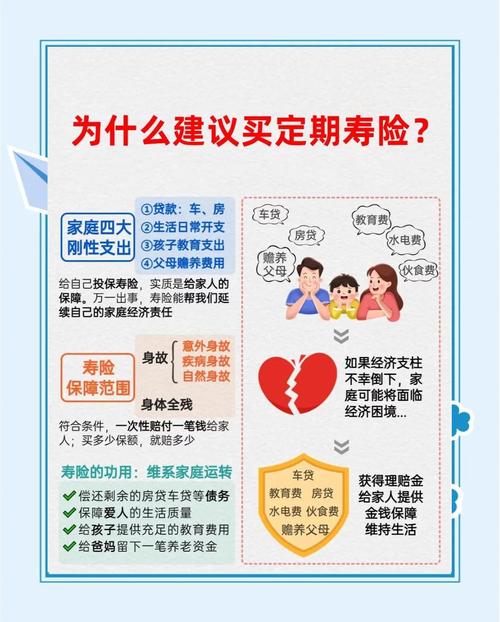
答:寿险不是给自己用的,是给家人用的。家庭经济支柱倒下,房贷不会停,孩子学费不会免,父母养老还要继续。定期寿险便宜,三十岁买一百万保额,一年可能就几百到一千多。谁赚钱多,谁先买。小孩和退休老人,一般不急着买寿险。
买之前不搞懂这些,理赔时容易抓瞎
问:健康告知随便填会怎样?
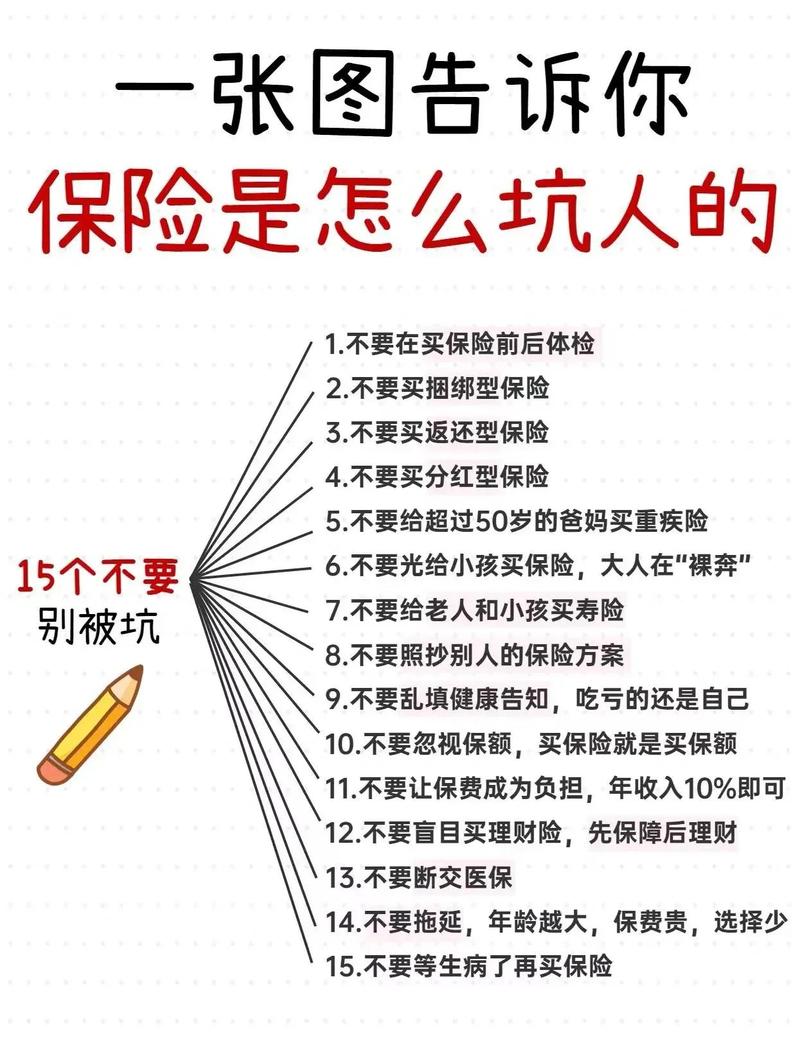
答:会埋雷,而且是大雷。大陆保险常见的是有限告知,问什么答什么,没问的不用主动说。但别隐瞒。理赔时,保险公司能查就诊记录、体检报告、医保卡买药记录。故意隐瞒,可能拒赔,甚至解除合同。❗
有个细节:医保卡外借买过降压药、降糖药,也可能被当成你的病史。不是一定拒赔,但得提前准备证明。别嫌麻烦,总比理赔时扯皮强。
问:一年期保险和长期保险选哪个?
答:看险种。医疗险很多是一年期,便宜灵活,但可能停售,续保不稳定。重疾险、寿险能选长期就选长期,费率锁定,不怕产品下架,也不怕身体变差买不了。预算有限,先保额后期限。保额十万保终身,不如五十万保到七十岁。✅
问:保险公司会倒闭吗?
答:理论上可以,但监管很严。偿付能力、再保险、保险保障基金,都是安全垫。真到那一步,通常会把保单转让给其他公司,合同继续有效。选公司看服务和理赔体验,但别只认“大品牌”。有些小公司产品,条款和价格反而更实在。
问:理赔难吗?怎么才能顺利赔?
答:理赔本身不难,难在“不符合条款”。记住三件事:投保时如实告知,出险后及时报案,材料准备齐全。病历、诊断证明、发票、费用清单、出院小结,别丢。✅
如果被拒赔,先看拒赔理由。是没告知,还是没达到理赔条件?有异议可以申诉,也可以找银保监会投诉。别一上来就认栽。
给小孩和父母买,顺序别搞反
问:给小孩买保险,先买什么?
答:先医保,这是国家福利,必须上。然后意外险、医疗险、重疾险。小孩不赚钱,寿险不用急。教育金?先把保障做足再说。别一上来就存钱,结果生病没钱治,那才叫难受。
问:父母50多岁,还能买什么保险?
答:医疗险优先,但健康告知严,可能买不了。可以看防癌医疗险、惠民保。意外险也实用,老人摔伤、骨折,意外医疗能报。重疾险这个年龄贵,容易保费倒挂,也就是交的钱比保额还多,谨慎。💡
最后聊点实在的:买保险就是买条款

别听业务员吹“什么都保”。合同里写着的才赔。免责条款、等待期、医院要求、既往症,全要看。买错比不买更糟心。
预算有限,先给大人买,再给小孩。先保额,后期限。先保障,后理财。每年复盘一次,收入变了、家庭结构变了,保单也要调。
如果你只记住一句话:保险不能阻止风险,但能在风险来时,让钱不成为第二个难题。