 我问答网
很多人找我咨询保险,第一句话就是”我想要一步到位买齐重疾险,最好一辈子不用换”。对吧?很多销售也特别爱说这话。
太坑了。
为什么”一步到位”的坑,这么多人踩?
说实话,大部分刚工作没几年的年轻人,存款没多少,上来就要买个50万保额保终身,还要带各种乱七八糟的附加责任,最后一个月交大几千保费,交两年收入一波动,直接交不动了,退保只退回来几千块,心疼得直跺脚。我见过不下十个这样的案例了。
说白了,就是销售拿”一步到位”当卖点,撬动你掏更多的钱,他拿更高的佣金而已。真站在你的角度想,刚入社会收入不稳定,未来几十年人生变化多大啊?
十年前你能想到自己现在一年能赚几十万?十年前谁能猜到互联网大厂会有批量裁员?对吧?
有人说,我预算够,总可以一步到位了吧?
也不对。保险条款每年都在更新迭代,十几年前的重疾险,根本没有轻症赔付责任,更别说现在流行的癌症二次赔、心脑血管二次赔、特定疾病额外赔了。你现在一步到位买了,二十年后条款落后了,你想换都换不动——那时候年龄大了,保费贵好几倍,还可能因为身体出了结节、高血压这些小问题,直接被保险公司拒保,尴尬不?
普通人买重疾险,正确的思路是什么?
💡 核心其实只有九个字:先够保额,再谈期限,阶梯配置。
你刚25岁,预算一个月就1000块,你是选30万保额保到70岁,还是选15万保额保终身?
但凡拎得清都选前者啊!得了重疾,治疗费+康复费+三五年不能工作的收入损失,随便一算都要几十万,保额不够,买了也顶不上用,真出事了帮不上忙,买它干嘛?
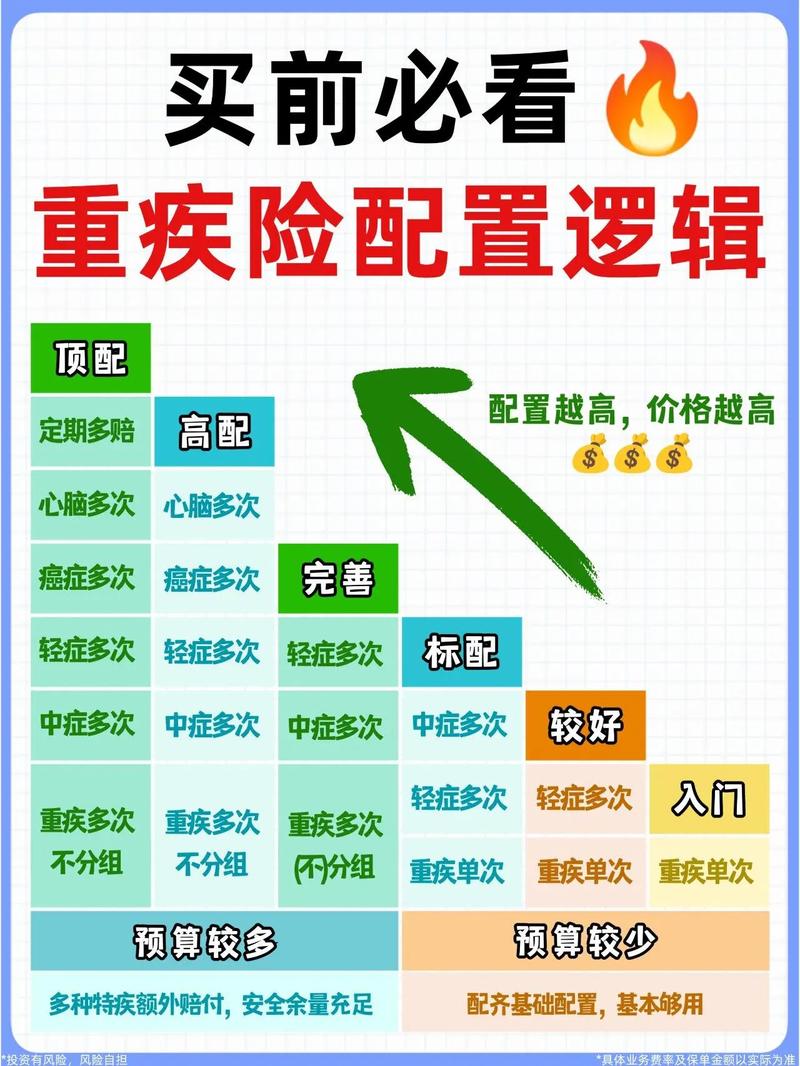
等过个三五年,你收入涨了,存款多了,再把保额加上去,或者把保定期的换成保终身的,不香吗?
举个例子,你25岁先买30万保到70岁,一个月交600,30岁升职加薪年薪涨了十几万,再追加30万保终身,一个月再交1000,加起来60万保额,总保费比你25岁一步到位买50万终身还便宜,保额还高出十万,这逻辑哪里不对?非要挤着装胖子一步到位?
还有哪些常见的误导,一定要避开?
❗ 第一个坑:”大公司品牌一定比小公司好”
错得离谱。保险公司成立门槛多高你知道吗?注册资本最低两个亿,还要银保监会层层审批,背后都是国资或者顶级财团,哪来的什么不靠谱的小公司?哪怕你从没听过名字的公司,理赔也不会赖账,合同写清楚的责任,银保监会天天盯着,谁敢不赔?反而大公司的央视广告费、门店租金,都是从你交的保费里出的,同款保障责任,大公司就是比小公司贵百分之二三十,这多花的钱,你图啥呢?
❗ 第二个坑:”返还型保险比消费型划算,不出事还能把钱拿回来”
扯。你自己算算账,同样保额,返还型比消费型贵一倍还多,几十年后给你的那点返还,收益连银行三年定期都跑不赢,亏到姥姥家。真想要存钱,单独买个国债或者增额寿都比这个强,别把保障和储蓄混在一起,最后保障不够,收益也没有,两头空。
不过话说回来,也不用太焦虑,买保险哪有那么多玄乎的东西?记住几个核心原则就不会错:先买保障型,再买理财型;先给赚钱的大人买,再给孩子买;保额优先于保障期限,消费型对于大多数普通家庭来说,比返还型实在太多。
别想着什么都要完美,完美的保险,只存在于销售的嘴里。你现在能拿出来的预算,能买到的最高保额,能符合你健康要求的,就是最好的保险。