 我问答网
身边好几个朋友最近都问过我这个问题,上次跟我闺蜜喝咖啡,她掏出三份重疾险计划书,皱着眉头说,所有销售都跟她说,不带身故责任的重疾险都是耍流氓,买了就是裸奔。给她愁的,咖啡都喝出苦味了。
带身故责任的重疾险,到底贵在哪?
你随便翻两款产品报价就懂了。
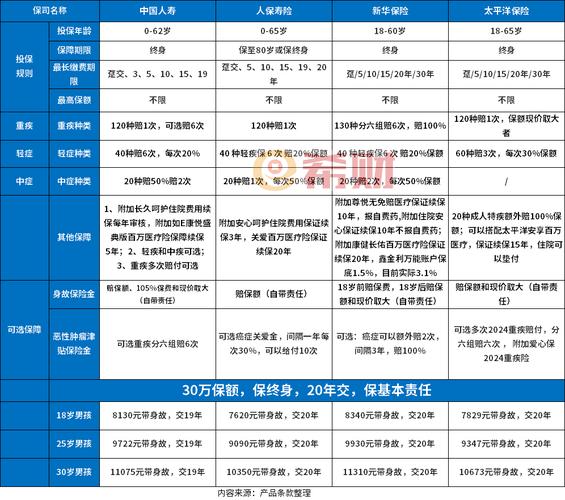
同样30岁女性,50万保额保终身,不带身故的,一年三千多就能拿下。带身故的呢?直接奔着五千五往上走。
二十年交下来,差了四万多。
四万多是什么概念?够你给一台入门新能源车付首付了啊。
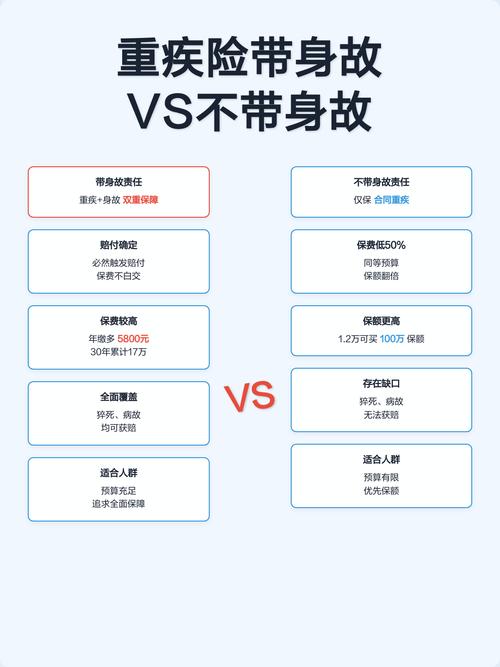
很多人说,带身故不好吗?人走了至少给家人留一笔钱,这不亏啊。说实话,这笔钱你有没有细想?你重疾保额50万,身故也赔50万,本质上就是二选一赔付——要么得了重疾先赔了你,身故就不再赔了;要么没来得及得重疾就走了,才赔得到身故那笔钱。你相当于花了两份钱,只买到了一份保障,冤不冤?
什么情况真的需要带身故责任?
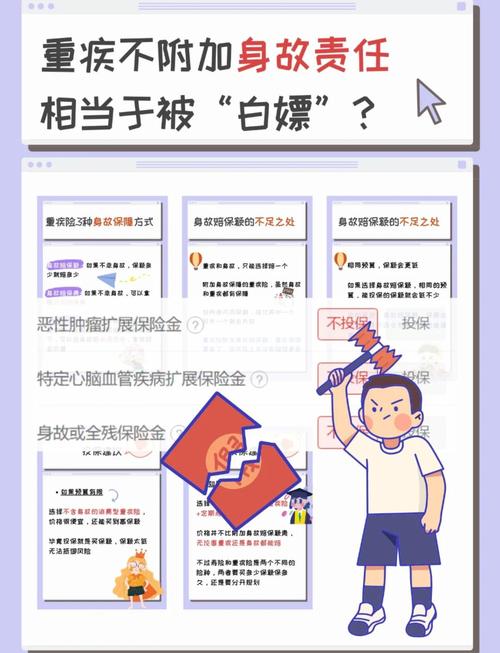
也不是说带身故全是坑,分人分情况。
第一种,你就是想给孩子买终身重疾,预算很充足,想留一笔确定的钱给后代。那买带身故的没问题,反正保单放一辈子,迟早能赔出来,相当于强制储蓄了。
第二种,你家里上有老下有小,本身没买过任何寿险,又嫌麻烦不想额外分开买。那带身故的重疾险,也能凑合用,对吧?
❗这里划个重点:就算凑合用,带身故责任的重疾险,身故保额大多也不够用。你50万重疾带50万身故,真要是出事,够还房贷够养孩子十年八年吗?大概率不够。
普通家庭的最优配置思路是什么?
💡我给你算笔实打实的账,还是刚才30岁女性的例子:
买一份不带身故的重疾险,50万保额保终身,每年3200。再单独买一份100万保额的定期寿险,保到60岁,一年才不到300。加起来一年才3500。
比你买一份50万带身故的重疾险,一年直接省了两千块。二十年下来省四万,香不香?
哦对了,还有人抬杠,说我买不带身故的,一辈子没出险,那交的钱不就打水漂了?
哟,你咋不算算,你带身故多交的那四万,放余额宝里滚二十年,光利息都有好几万了?再说了,真怕钱没了,你选个带现金价值的消费型重疾险,七八十岁你觉得不需要重疾保障了,直接退保把现金价值取出来养老,不比把钱锁在身故责任里强?
不过话说回来,我也懂销售为啥拼命推带身故的。
同样保额,价格贵几千,提成自然多几百,换谁不想推贵的啊,对吧?我见过最离谱的,一个刚毕业的小男生,月薪五千,销售给推了个一万二一年带身故的重疾险,把人逼得连续半年天天吃泡面,就怕保单断交。真的没必要。
买保险本来就是帮你转移风险的,不是给你自己添压力的。哪有那么多“一定要”的说法?预算够,你想一步到位,没人拦着你。预算有限,先把保障缺口补上,分开配,保障还更足,这不比打肿脸充胖子强?
对了,最后补一句,如果你买的是保到70岁的定期重疾,就更没必要带身故了。保到70岁,身故责任也只保到70岁,花那冤枉钱干嘛?不如把钱加在保额上,多十万八万保额,真出事的时候比什么都有用。
你品品。是不是这个理?