 我问答网
上周有个读者给我发截图,说他定投的某沪深300指数基金,拿了3年,亏了18%,当初听人说定投只要不止损拿着就能涨回来,现在慌得一批,问我是不是之前听的都是鬼话。
还有个更夸张的,定投了某教育主题基金,从2021年拿到现在,浮亏62%,每个月还在老老实实扣钱,说这是”定投的纪律”。
我看完真的气不打一处来。
“止盈不止损”这句话的适用边界
💡 这句话本身没毛病,但它有个大前提——你投的标的得是能长期向上的东西。
我刚接触定投的时候,也把这句话当圣经供着。那时候学的理论都是,定投赚的是微笑曲线的钱:市场下跌的时候,同样的钱能买到更多份额,等市场涨回来的时候,你手里的份额多,自然能赚得比一次性投入多。
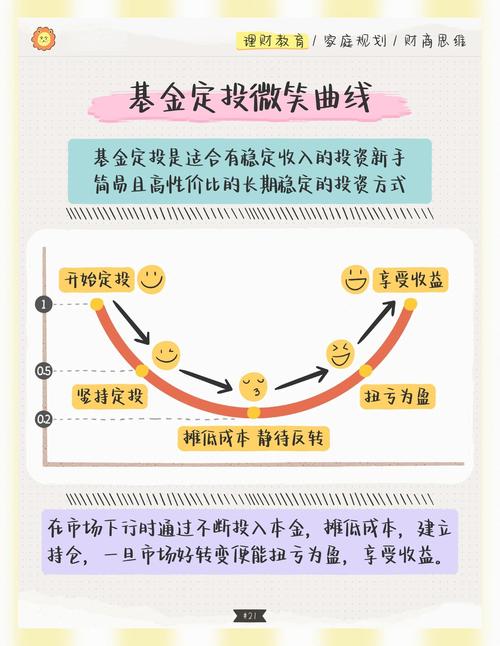
对,就像你买白菜,今天1块钱一斤,你100块能买100斤,明天跌到5毛一斤,100块能买200斤,等白菜价格涨回1块,你手里300斤的白菜,卖出去就是300块,稳赚不赔。
但这个逻辑成立的前提是——白菜不会烂在地里。
如果你买的白菜是那种放半年就全烂的,你越买越多,最后全砸手里,哭都没用。
我去年踩过的坑就是这个。当时脑子一热,定投了某教育主题的主动基金,每个月扣1500,从2021年6月开始投,跌到2022年底的时候,账户浮亏快40%,我还在安慰自己,定投就是要越跌越买,摊薄成本。
结果呢?到现在2024年中了,那个基金还在成本线下面趴着,我前前后后投了快4万,现在账户里才2万8。
这就是我之前没搞懂的边界:止盈不止损,只适用于那些长期不会消失、整体走势向上的宽基指数,比如沪深300、中证500、纳斯达克100这类。你要是投的是单一行业、甚至是有政策风险的主题基金,还死抱着不止损的规矩不放,那就是纯纯的韭菜。
这些情况,该止损就别硬扛
我现在每次给新手做定投建议,都会先把丑话说在前面:别把”不止损”当成铁律,该跑的时候就得跑。
第一种情况,你投的基金本身出问题了。
比如基金经理换了,新的经理风格跟之前完全不一样,之前的持仓全卖了换了一堆你看不懂的垃圾;或者你投的行业逻辑彻底变了,比如之前的教培,政策直接把行业天花板砸穿了,你还越跌越买,那不是投资,是做慈善。
第二种情况,你自己的现金流扛不住了。
对吧?你总不能为了个破定投,连房租都交不起,连孩子的奶粉钱都要省吧?我之前见过有人失业半年,还硬着头皮每个月扣2000块定投,最后实在扛不住割肉,亏了30%,图啥呢?
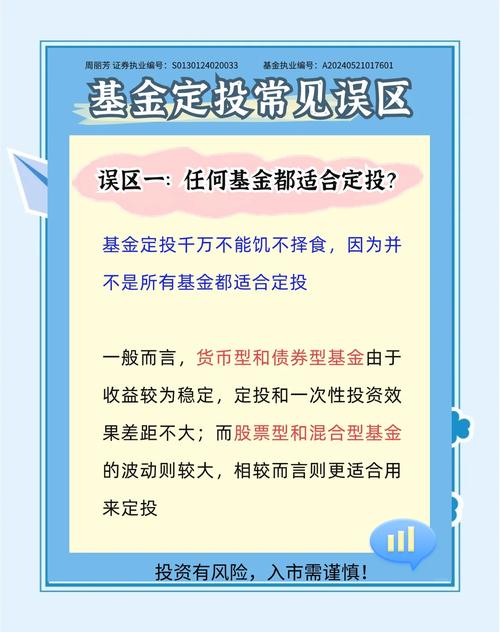
第三种情况,你投的基金连续3年跑不赢同类平均,甚至连沪深300都跑不赢。
这种基金说白了就是基金经理能力不行,你拿着就是浪费时间,不如换个更靠谱的,别在一棵歪脖子树上吊死。
哦对,还有个很多人忽略的点:❗ 定投不是让你闭着眼睛扣钱扣一辈子。有人说我定投要拿10年20年,你要是投个宽基,那没问题,但你要是投个主动基金,基金经理都干不到退休,你还拿着他的基金干嘛?
别硬扛。真的。
普通人实操的定投正确姿势

说了这么多坑,给你点能直接落地的方法,别看完还是不知道咋操作。
首先,选标的就先卡死7:3的比例。70%的仓位投宽基指数,比如沪深300、中证500、中证红利这些,这类标的你就放心执行止盈不止损,跌了不用卖,要是手里有闲钱,还可以手动多投点,等市场涨回来,自然能赚钱。剩下30%的仓位,你要是想搏收益,就投点你看好的行业主题基金,这类你就得设置好止损线,比如浮亏超过25%,就去查一下行业逻辑有没有变,基金经理有没有换,有问题立刻卖,半毛钱都别犹豫。
然后,止盈别贪。很多人定投赚了10%还想赚20%,赚了20%还想赚50%,最后坐过山车又跌回去,白忙活一场。我自己的止盈线是设置的20%,到了就卖一半的份额,剩下的一半拿着,要是涨到30%就全卖,落袋为安。别跟市场谈恋爱,你赚的是市场波动的钱,不是来当股东的。
最后,扣款频率不用纠结。周投月投差不了多少,别为了几块钱的收益差,天天盯盘,把自己搞得神经兮兮的。我自己就设的月投,每个月发工资的第二天自动扣钱,省心得很。
哦对,还有个小提醒:定投的钱,一定是你3年以上用不到的闲钱。要是你这笔钱半年后就要用来买房、买车,那别做定投,直接存定期去,免得市场跌了你急着用钱,割在低点。
别听人把定投吹得神乎其神,它就是个适合普通人的懒人投资工具而已,不是什么躺赚的密码。搞懂它的适用边界,别死抱着教条不放,你已经能超过80%的定投散户了。