2026-10-22 07:50:56 作者:我问答
分类:问答
上周陪我姐去医院,邻床的大姐是3年前买的百万医疗险,去年确诊乳腺癌,本来以为能顺顺利利报销,结果理赔的时候才发现,她当时图便宜买的那款,是1年期不保证续保的,去年产品直接停售了。
她当时整个人都傻了。
拿着缴费记录找保险公司,人家说合同写得清清楚楚,产品停售就不再接受续保申请,之前的理赔能走,但后续因为癌症产生的复查、靶向药费用,一分钱都报不了。
就这事儿,我被身边至少5个朋友追着问:百万医疗险不就是报销住院费的吗?为啥续保还能搞出这么多幺蛾子?
先掰明白:啥叫”续保”,为啥不是”交一年保一年”那么简单
很多人对百万医疗险的认知,还停留在”跟车险一样,交一年管一年,到期想续就续”的层面。
大错特错。
💡 不保证续保的1年期百万医疗险,本质上是每年重新走一遍投保流程的短期合同——你今年身体没毛病,符合投保要求,保险公司收你的保费,给你保一年;要是你今年住过院,长了肺结节、甲状腺结节,甚至查出个血糖偏高,人家直接有理由拒保,不让你续了。
更狠的是,产品卖亏了、监管不让卖了,直接停售,你哪怕身体倍儿棒,也没地方续去。
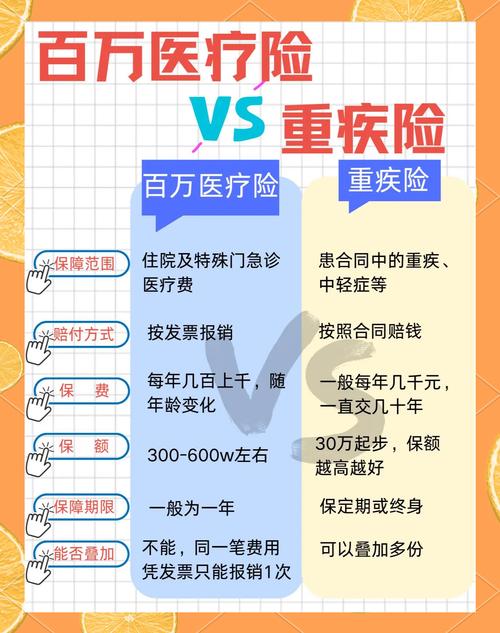 百万医疗险保证续保与非保证续保条款对比示意图
踩过续保坑的人,到底亏了多少钱?
我之前刷到过一个真实案例,男生2019年买了某网红百万医疗险,当时宣传说”全网性价比天花板”,28岁的年纪一年保费才196,他当时觉得捡了大便宜,连续交了3年。
2022年他体检查出来糖尿病前期,想着反正有保险兜底,平时去医院开降糖药、做眼底筛查也没太在意。结果当年那款产品直接发了停售通知,他再想续,根本找不到入口。转头去投其他家的百万医疗险,人家一看他的血糖就诊记录,直接拒保。
算下来这两年他自己掏的医疗费用,比之前3年交的保费加起来多了快10倍。
说真的,我每次看到这种案例都堵得慌。
谁买保险的时候,不是抱着”万一出事能兜底”的念头?结果兜了两年,网直接撤了。
还有更气的——有些产品宣传页把”可连续投保20年”写得比拳头还大,等你翻到合同细则里找,才发现那行小字写着:”我们有权根据被保险人的年龄、医疗费用水平变化调整产品费率,也有权在产品停售时终止续保,不承担任何责任”。
合着你说的”连续投保20年”,是给我画饼呢?❗
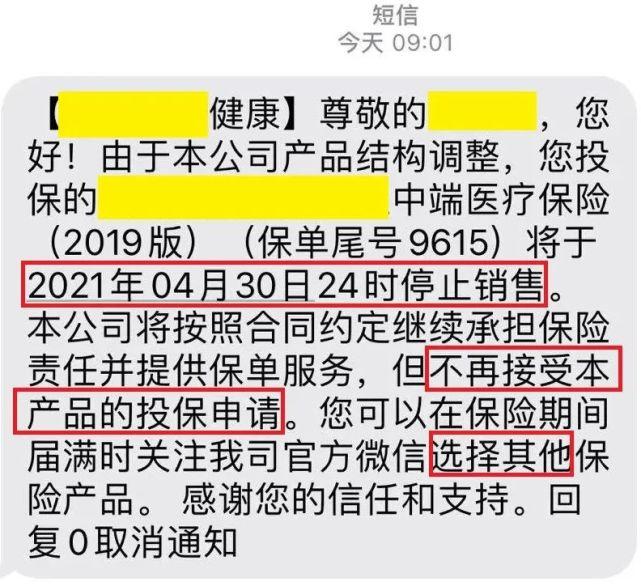 百万医疗险停售通知公告截图实拍
挑续保靠谱的百万医疗险,就盯死这3个硬标准
很多人挑百万医疗险,上来就比谁的保费便宜5块10块,我真的服。
你想想,一年差几十块钱,换回来的是”产品随时可能停售”的风险,值吗?
就像你找个长期合租的室友,一个人每月房租比别人便宜30块,但是人家随时可能退租跑路,你刚把押金交了,人家说走就走,你还得临时找房子,光是搬家费、中介费都不止那30块了。
保险这事儿,逻辑一模一样。
挑续保靠谱的产品,真的没那么多弯弯绕,就盯死三个硬标准就行。
✅ 首先,合同里必须白纸黑字写着”保证续保X年”。那个X最少得是6年,能选20年保障期的优先考虑。所有没写进合同的续保承诺,全是耍流氓。不管销售跟你拍胸脯说”我们公司这款产品卖了10年了从来没停过”,不管官网宣传页吹得有多天花乱坠,只要合同里没写”保证续保”这几个字,全不算数。
✅ 其次,得看保证续保期过了之后,续保要不要重新走健康告知、重新算等待期。有些产品看着是保证续保20年,等20年到期了,你想接着买,就得重新提交体检报告,之前得过的病、住过的院全要如实申报,万一查出个高血压糖尿病,直接给你拒保。这种产品本质上就是把风险往后推了20年,根本不是真的靠谱。
✅ 最后,得摸清楚承保公司的调性。别选那种靠超低保费引流、卖半年就换个包装重新卖的网红款——我之前见过某款产品,3年换了4个名字,每次换名字保费涨30%,老客户想续都续不了,只能重新买新的,之前交的保费全打了水漂。
哦对了,我上次整理自己的保单,发现3年前跟风买的那款百万医疗险,也是1年期不保证续保的,吓得我连夜换了个20年保证续保的。
毕竟谁也说不准,未来20年自己会不会突然查出什么小毛病,到时候有个能一直续上的保险,比啥都强。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:保险科普:百万医疗险为啥续保这么重要?
文章链接:https://m.wowenda.cn/a/63016.html
 我问答网