 我问答网
上周帮我堂妹整理理赔材料的时候,她盯着保单上印的“1万年度免赔额”栏愣了三分钟,抬头问我:“这意思是我住院花1万以内都得自己掏?那我每年花几百块买这保险有啥用?”
先掰明白:免赔额根本不是保险公司扣的“手续费”
好多人第一次看百万医疗险条款,看到“免赔额”三个字第一反应就是,保险公司要从赔款里扣钱,跟机场建设费似的,不交不行。
真不是。
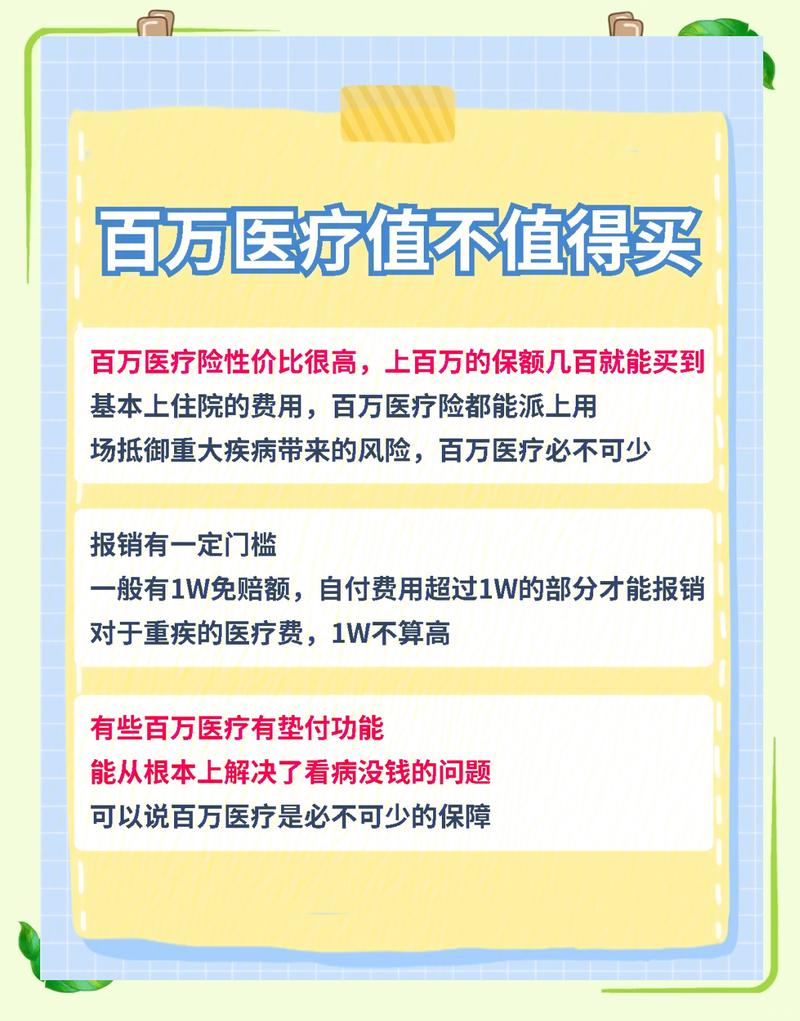
说白了就是个报销分界线。你住院花的所有钱,先刨掉社保给你报的部分,剩下需要你自己掏的钱,只要没摸到免赔额的线,保险公司一分不赔;超过这条线的部分,扣掉免赔额之后,符合要求的部分几乎100%给你报。
举个最实在的例子,30岁的小张去年得肺炎住院,总花费22000,社保报了10000,剩下12000是自付部分。他买的百万医疗险是1万免赔额,那这12000里扣掉1万的免赔线,剩下2000,只要都是合理的住院费用,保险公司全报。
我堂妹上次急性阑尾炎住院,总花费17000,社保报了9500,剩下7500自付。哦,离1万的免赔线还差2500,所以这7500她全自己掏。当时她拍大腿喊,合着我之前以为能报一半呢!
别被“0免赔”的宣传忽悠瘸了,这里面的猫腻多到你想不到
❗ 我真的见过太多卖保险的,上来就把“0免赔”吹上天,说什么“没有门槛,花多少报多少”,连条款都懒得翻。
实际上呢?
现在市面上吹得最凶的那些0免赔百万医疗险,要么是把0免赔的范围卡得特别死——只报社保目录内的费用,你要是用个自费的进口药、做个自费的检查,半毛钱都报不了,还是要凑够1万的免赔额才能走普通报销通道;
要么就是保费贵得离谱。同样30岁的人,1万免赔额的稳定续保产品,一年保费也就260块左右,换个同保额的0免赔版本,保费直接飙到490,翻了快一倍。真要是得个需要自费药的大病,这点保费差跟保额比是没多少,但你要是连着交二三十年,算下来差出的钱都够交两次重疾险了。
更坑的是,好多0免赔的产品,续保条件差到离谱。今年为了冲销量贴钱卖,明年理赔率高了直接停售,到时候你要是之前住过院、有过结节什么的,再想买别的百万医疗险,人家直接拒保。
我之前有个客户,就是为了0免赔的噱头买了某网红产品,去年体检查出甲状腺结节3级,今年产品直接停售,他跑了七八家公司问,人家一看他的结节史,要么除外承保要么直接拒,给他悔的肠子都青了。
关于免赔额,这几个冷知识真的能帮你省好几万
💡 第一个最容易被忽略的点:免赔额是按一整年累计计算的,不是单次住院单独算。
好多人以为,只要单次住院的自付费用没到1万,就报不了。真不是。
比如你上半年下楼摔了一跤,脚踝骨折住院,自付了3800;下半年换季得流感肺炎住院,自付了6700。两笔钱加起来10500,已经过了1万的免赔线,那扣掉1万的免赔额,剩下的500块,保险公司是可以给你报的。
就这点事儿,90%买了百万医疗险的人都不知道,好多人明明符合理赔条件,因为怕麻烦没报案,白白扔了钱。
✅ 第二个点:现在不少家庭版的百万医疗险,是支持共享免赔额的。
啥意思?就是你跟你老公、你爸妈、你家娃一起买这个家庭单,不是每个人各自算1万的免赔额,是全家所有人一整年的自付费用加起来,凑够1万的线就可以报。
要是家里老人小孩平时有点小毛病,经常跑门诊住个院的,这种共享免赔的产品真的划算太多。之前我帮我姐家算过,他们家四口人,要是买普通的单人版本,四个1万的免赔额,得凑够4万才能开始报;换了共享免赔的家庭单,只要凑够1万就开始报,差的不是一点半点。
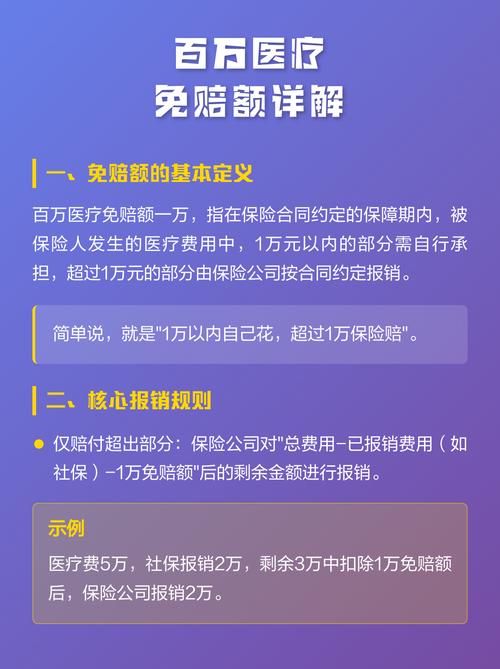
还有个小知识点:如果你之前已经从别的渠道报过的医疗费用,是可以抵扣免赔额的。比如你单位有补充医疗,给你报了4000的住院费,那这4000是可以算进1万的免赔额累计里的,剩下你自己掏的6000,只要凑够1万的线,就可以正常走百万医疗险的报销。
上次我堂妹听完我掰扯完这些,当场把她之前脑子一热买的那个0免赔网红产品退了,换了个续保稳定、1万免赔额的基础款,一年省了230块。她说本来也不是那种年年都要住院花几万的人,犯不上为了个听着好听的噱头,多花冤枉钱就算了,还担着产品随时停售的风险。
对吧?
买保险这事儿,从来不是看宣传语有多吸引人。是真到你躺在病床上需要赔钱的时候,那些印在小字里的条款,能不能真的兜住你的难处。