 我问答网
先搞懂,两个东西保的根本不是一回事
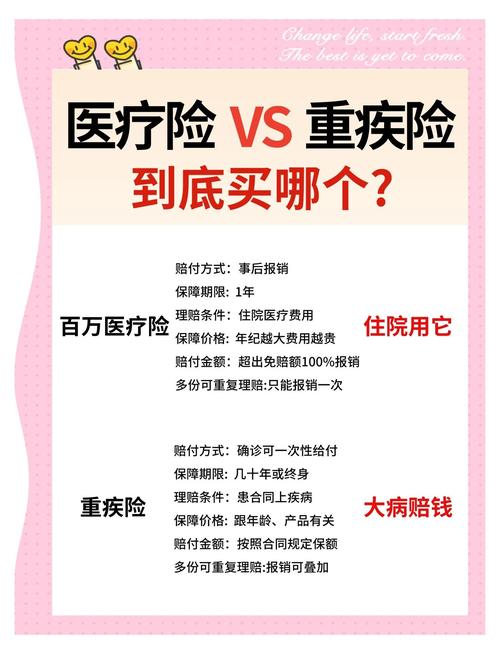
医疗险是报销型,说白了就是你先掏钱看病,看完拿发票找保险公司报销,花多少报多少,顶多不超过你花的总钱数。重疾险不一样,重疾险是给付型,只要你确诊的病符合合同约定,保险公司直接把保额全款打你卡上,一分不用扣,你爱怎么花就怎么花。没人规定你必须把钱用在治病上。
很多人绕晕在这里,真不是文字游戏。举个例子就懂了。你得了癌症,要治疗五年,前前后后手术化疗花了35万,百万医疗险给你报了33万,看病的钱是解决了,那这五年你不能上班,工资一分没有,房贷每个月八千要还吧?孩子一年两万学费要交吧?老人日常吃药看病也要贴钱吧?这些钱,医疗险给你报吗?
不报。半毛钱都不给。
这就是重疾险的作用啊——它就是给你当生活费的,让你得病之后不用为了生存发愁,可以安心养病,不用卖车卖房,不会拖垮整个家。
为啥说他俩谁也替代不了谁
不少人跟我说,我手头紧,反正都是保大病,我只买一个行不行?说实话,真不建议。先说医疗险,大部分百万医疗险都是一年期的,今年买了,明年如果你体检查出个结节、息肉,可能直接就不给你续保了。万一你刚好这时候得病,没保险了,哭都没地方哭。而且就算是保证续保20年的百万医疗险,它也还是只报医药费,其他开销一概不管。
那只买重疾险行不行?更不行啊。重疾险的保额一般也就几十万,真要是碰上那种花七八十上百万的大病,保额可能全砸进医药费还不够,那你剩下的生活费从哪来?
💡说个真事,我去年认识一个网友,32岁查出来乳腺癌,她当时听了业务员的话,只买了50万重疾险,没买医疗险,结果手术加靶向药花了快60万,重疾险的50万全砸进去还倒贴10万,后续五年的生活费全靠老公一个人工资撑,日子过得紧巴巴。要是当初她两样都买,医疗险报60万医药费,50万重疾险留着当生活费,根本不会这么难。
对了,还有人说我有单位医保,不用买商业保险。
医保是基础,够用吗?真不够。医保有报销封顶线,还有好多进口药、靶向药、自费项目都不给报,真得大病,一半多的钱都得自己出,这个缺口谁填?
预算有限,怎么配最划算?
说实话,真没你想的那么贵。30岁的成年人,买一份报销额度200万的百万医疗险,一年也就三百多块,一顿火锅钱。重疾险要是预算真不够,你可以先买缩短保障期限,比如先保到60岁或者70岁,保额买个30万,30岁男性一年也就三千出头,平均下来每个月不到三百,也就你少喝几杯星巴克,少抽两包烟就出来了。
❗这里给大家划几个关键要点,别踩错:
✅先保大人,再保小孩老人。很多家庭攒了钱先给孩子买一大堆保险,大人自己裸奔,大人是家庭的收入来源,大人出事了,整个家就垮了,这个顺序真不能乱。
✅先买保障型,再碰理财型。什么分红险、年金险,等你重疾、医疗、意外险都配够了,再考虑也不晚。连保障都没有,先想着理财,真出事的时候一分钱赔不了,买了有啥用?
✅别追求大公司就一定好,只要合同写清楚了,银保监会备案的产品,都靠谱,合适比牌子重要多了。
哦对了,还有人问,我已经买了单位的团体重疾险了,还要自己买吗?要啊,团体重疾险保额一般都很低,也就几万十万,你离职了就没了,真不够用,自己配一份才踏实。
别听那些歪理邪说,该配就配,花点小钱,买个踏实,真出事了你就知道,这钱花得太值了。