 我问答网
我前几天帮刚工作的表妹看保险,她扔给我三个产品链接,说纠结三天了选不出来。我一看,差点一口水喷出来。她交了两年的一款两全险,每年三千八,重疾保额才五万。
五万够干啥?现在随便一个微创手术都不止五万啊!
我的天,这也太坑了!
先搞懂:你买重疾险到底是为了啥?
很多人上来就比价格,数保障责任数量,比来比去把自己绕晕了。其实从根上就搞错了方向。
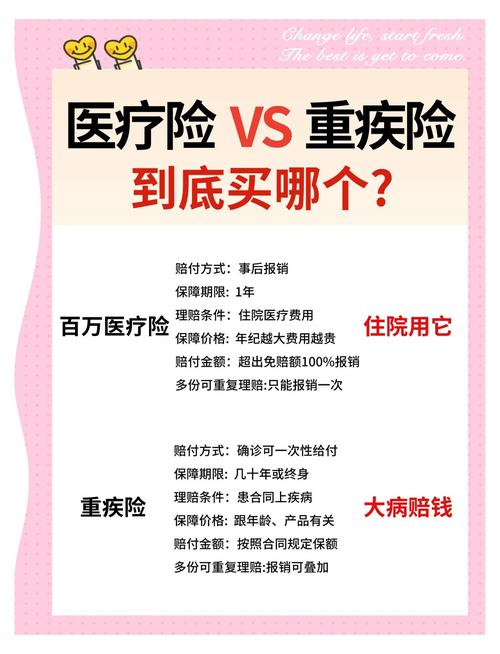
重疾险的核心作用,从来不是报销医药费。那是医疗险该干的活。
重疾险是给你发工资的。得了大病,三五年没法正常上班,房贷要还,小孩学费要交,家人还要抽时间照顾你,这些开销哪里来?就是靠重疾险的保额撑着。
搞懂这一点,你就超过80%的买保险的人了。
挑重疾险,核心就看这3件事
✅ 第一,保额一定要买够
怎么才算够?至少是你3到5年的年收入,预算够就直接买50万起步,一线城市最好100万。真的别舍不得那点差价,你买20万保额,真得病了,够交手术费就不够生活费,买了也相当于没买。
✅ 第二,别乱加花里胡哨的附加责任
什么身故返本,什么多次赔付,很多人觉得“多总比少好”,结果保费直接翻了一倍。
说实话,预算有限的话,先把单次赔付的保额做足,比什么都强。返本就更别提了,几十年后返给你那点钱,通货膨胀啃得只剩零头,羊毛永远出在羊身上,哪来的免费保险?
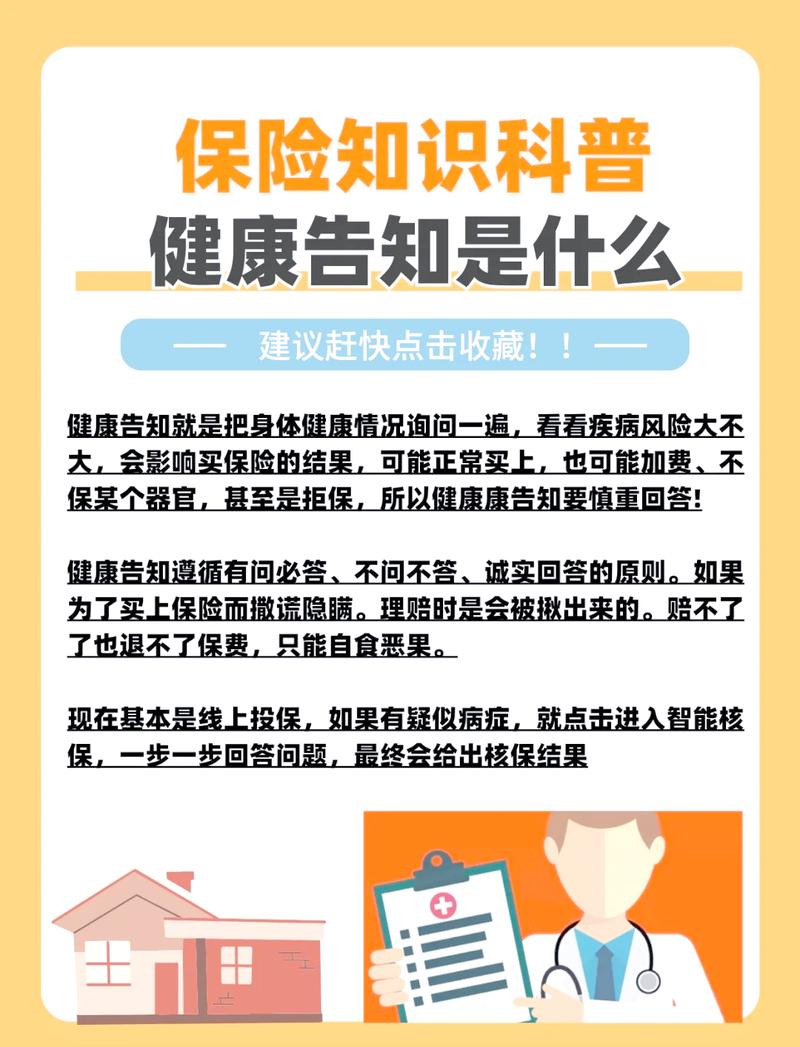
✅ 第三,健康告知一定要如实填
❗ 别听销售瞎忽悠“小问题不用填,都能赔”,我之前认识一个哥们,前年体检查出甲状腺结节,听销售的没填,去年做手术申请理赔——你猜怎么着?直接被拒,保费白交了五年,十几万打了水漂,现在提起来他还骂骂咧咧。
💡 要是你体检查出小结节、小异常,可以先找专业人士帮你做预核保,多投几家选核保最宽松的,别闭着眼睛瞎买。
这几个坑,90%的新人都踩过
第一个坑,冲着“返还”买重疾险。刚才我表妹那个就是,销售说“不出事钱全退给你,相当于白拿保障”,她心动了,结果保额砍到五万,保费比纯保障的贵了一倍还多。划算吗?怎么算都是亏。
第二个坑,只认大公司,不认产品。很多人说“大公司靠谱,小公司会跑路”,真的多虑了。所有保险公司都受银保监会严格监管,哪怕真的经营出问题,也会有其他公司接盘,你的保障不会没用。同样的保障,大公司往往比性价比高的产品贵三分之一甚至一半,多花的钱都是品牌广告费,真没必要当这个冤大头。
第三个坑,先给孩子买,不对自己配置。很多家长刚有小孩,第一件事就是给孩子买一堆保险,自己夫妻俩裸奔。说实话,家长才是孩子最大的保障啊!你出事了,谁给孩子交保费还房贷?顺序绝对不能乱,先大人,后小孩。
不过话说回来,买保险本来就不是什么一劳永逸的事,你不用逼自己一步到位买齐所有,预算不够就先买够核心保额,以后有钱了再慢慢加。
怕就怕你稀里糊涂买了不对的,交十几年保费,真出事赔不到,最后还说保险都是骗人的。哪里是保险骗人,是卖的人坑,买的人没搞懂啊。对吧?