2026-09-30 11:49:57 作者:我问答
分类:问答
好多人找我问保险,上来第一句就是——我已经买了百万医疗险了,还需要买重疾险吗?
对吧?90%买保险的人,都搞混过这俩,以为都是管生病的,买一个就行,结果真出事了才发现不对,哭都没地方哭。
从根上就不一样:二者的赔付逻辑天差地别
💡先给你掰碎了说:
百万医疗险属于报销型保险。什么意思?你得先自己掏钱治病,看完病拿各种发票、费用单去找保险公司报销,花多少报多少,最多不会超过你总花费,一分钱都不会多给你。
重疾险属于给付型保险。只要你确诊了合同约定的疾病,达到了合同要求的理赔条件,保险公司直接把你买的额度全款打给你,这笔钱怎么花、花在哪,人家一概不管。
举个例子,30岁得了乳腺癌,治疗总共花了40万。如果买了300万额度的医疗险,最多给你报40万治疗费。如果买了50万额度的重疾险,保险公司直接给你打50万现金。
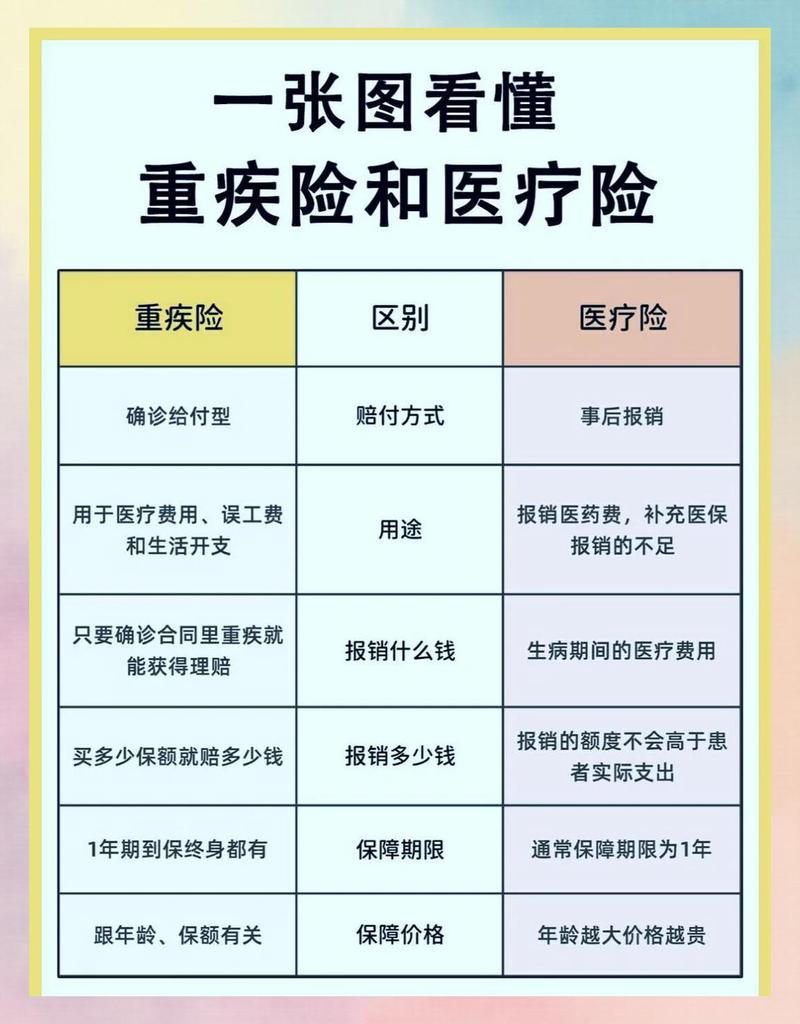 重疾险医疗险赔付逻辑对比表
你拿这50万付治疗费也行,还房贷也行,给孩子交学费也行,甚至你不想治了想去环游世界,都没人管你。
很多人想不通,我有医保、有单位补充医疗,还买重疾险干啥?
你品品。你得病了,治完病是不是得在家养个三五年?这三五年你没法上班,工资停发,房贷车贷、孩子学费、老人赡养,哪一样不用花钱?医保给你报治疗费,能给你出房贷吗?医疗险能给你发生活费吗?
不能啊。
别乱踩坑:这几个误区90%的人都中过
 别乱踩坑:这几个误区90%的人都中过
❗误区一:有了医疗险就不用买重疾险
刚才那个道理已经说透了,医疗险只管治病,不管你活下去的开销。
我之前听朋友说过一个真事,他亲戚35岁做销售,查出来甲状腺癌,百万医疗险买了300万,治病花了8万多,一分没花自己的,听上去是不是挺完美?
结果呢?手术后需要休养,整整一年多没法跑业务,一年少赚20多万,每个月8000的房贷断供,最后还是找亲戚凑的钱。
要是他当时多花几千块,买个50万的重疾险,这不就稳稳接住了?至于到处借钱吗?
❗误区二:重疾险这也不赔那也不赔,都是骗人的
说实话,99%拒赔的情况,要么是买的时候没如实做健康告知,带病投保被查出来,要么是自己根本没搞懂理赔条件。
比如很多人以为只要得了脑中风就能赔,实际上大部分重疾险要求脑中风遗留下一到三种残疾障碍,比如走不了路、说不了话,达到这个状态才赔,合同上一开始就写得清清楚楚,不是保险公司故意坑你。
买的时候懒得看合同,出事了骂保险公司,这锅人家不背。
❗误区三:我年轻身体好,不用买这俩
最近刷短视频,刷到多少二十多岁得急性白血病、恶性肿瘤的,众筹页面一放,几十万的缺口,谁家拿出来不心疼?
真等到你查出来结节、囊肿,再想买保险,保险公司直接给你拒保、除外责任,到时候你想买都买不了。
别拿自己的身体赌概率,真赌输了,赔进去的是你一家子一辈子的积蓄,犯不上。
预算有限,普通人怎么配才最划算?
不过话说回来,也不是让你一下子砸几万块买保险,根据自己的预算来就行。
✅先搞对顺序:先给家里挣钱最多的顶梁柱买,再给大人买,最后才给孩子买。别上来就给孩子买一堆储蓄型保险,大人自己裸奔,这完全搞反了,真出事顶梁柱倒了,孩子那点保险根本救不了家。
✅百万医疗险是基础,必须先买。一年也就两三百块钱,就能买几百万的额度,不管啥病,住院超过一万就能报,这个是托底的,多少钱都得配。
✅重疾险先够额度,再谈保障期限。重疾险额度至少要覆盖你3-5年的年收入,比如你一年赚20万,就买至少60万额度,不够的话就先买保到70岁的定期,比你买个20万额度的终身有用多了,真出事额度够了才能解决问题。
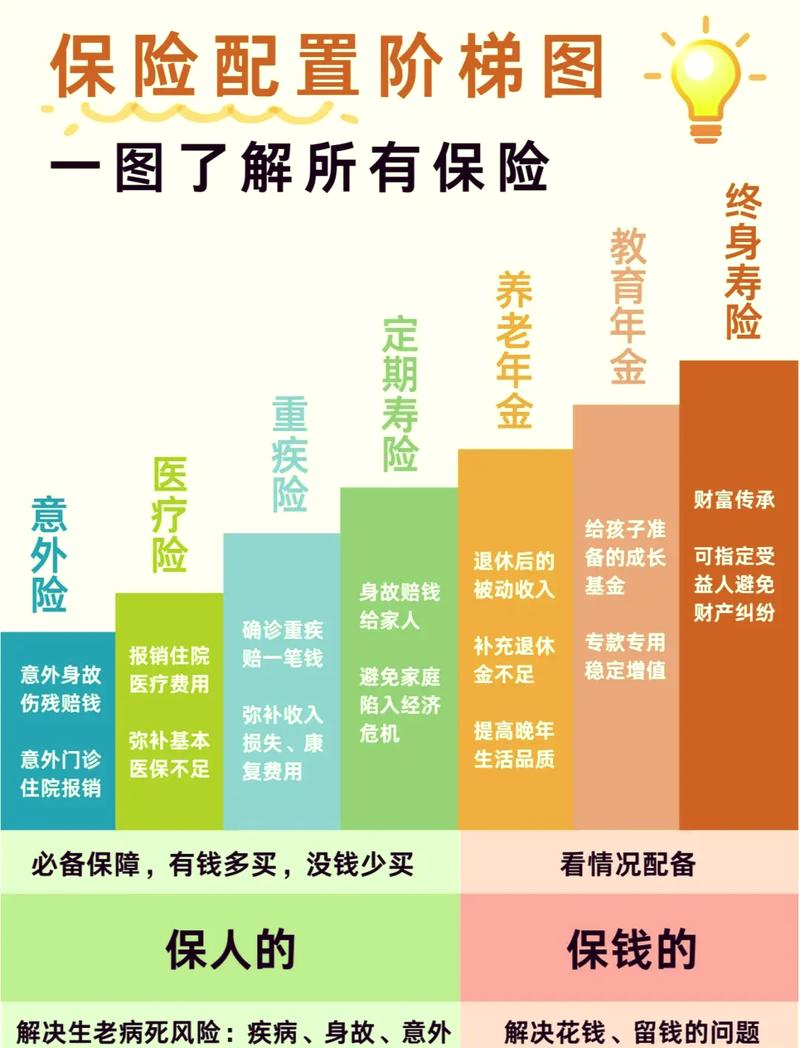 普通家庭保险配置顺序示意图
意外险也别忘了,一年一百多块钱就能买100万额度,平时摔了碰了、交通意外都能管,没几个钱,配上也安心。
算下来,一个三口之家,一万块钱以内就能配齐足够的保障,大部分家庭都能承受。
别总说保险贵,你买错了才贵,买对了真的没你想的那么贵。
就拿今天说的这俩来说,一个管治病,一个管养病,谁也代替不了谁,搞懂这个,你就超过80%买保险的人了。
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:保险科普:重疾险和医疗险到底有啥区别?
文章链接:https://m.wowenda.cn/a/61702.html
 我问答网