 我问答网
前几天帮远房表姐理手里的保单,她掏出三张打印得整整齐齐的医疗险合同,眼睛发亮问我:我买了三份,是不是生病住院能报三次,拿三倍的钱?给我整得一口奶茶差点喷出来。这种问题,我真的遇过不下十次了。
先搞懂:医疗险到底是啥类型的赔付
很多人买保险,连最基础的赔付规则都没搞懂,就乱买一堆。
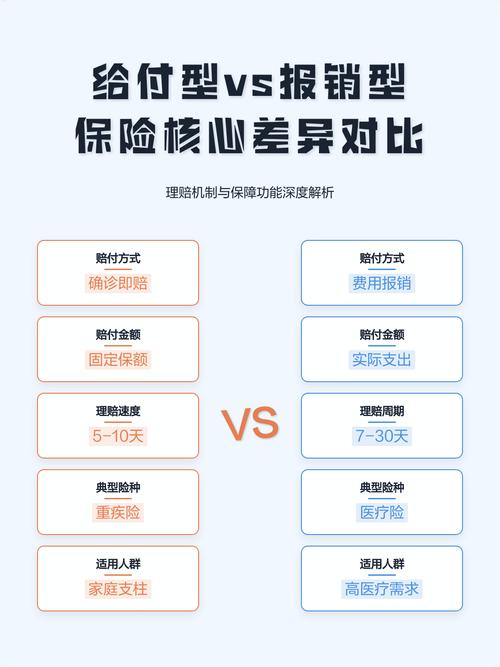
保险赔付分两种,报销型和给付型。
报销型,说白了就是你先掏钱看病,看完拿发票找保险公司报,花多少报多少,封顶就是你实际花的钱,不可能让你靠看病赚钱。
给付型就不一样了,只要你满足合同约定的条件,比如确诊了约定的重疾,保险公司直接给你打一笔钱,怎么花没人管,哪怕你没看病,钱也给你。
绝大多数医疗险,都是报销型的。从根上说,就不可能重复赔。
分情况说:哪些能多拿,哪些绝对不行
首先,纯医疗费用报销,绝对不可能重复赔。哪怕你买了10份同类型百万医疗险,最终所有公司加起来给你报的钱,也不会超过你实际自己掏的医疗费。
道理很简单,医院只给开一次发票原件。你给了A公司,就拿不回来给B公司了。而且所有医疗险合同里都明明白白写了:已经通过其他途径获得的赔偿,本公司会扣除这部分再赔付。别想着钻空子。
那有没有买多份能多拿的情况?还真有。
第一种,带住院津贴责任的医疗险。住院津贴是按住院天数给钱,比如一天给150块,住10天给1500块,这个跟你实际花了多少医药费没关系,你买三份就给你三份的钱,这个是合法合规的。
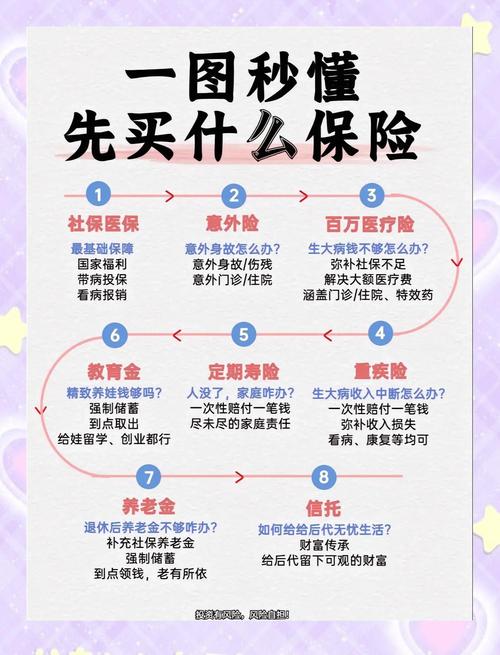
第二种,不同类型的保险不冲突。比如你买了医疗险,又买了重疾险,重疾险是给付型,你确诊重疾直接拿50万,该用医疗险报住院费还是照样报,这个不算重复报销,两个各赔各的。
买多份医疗险的正确打开方式,别瞎买
不是说不能买多份医疗险,但是别乱堆同类型的产品。很多销售为了冲业绩,给同一个人卖三份百万医疗险,说“多买多赔”,纯纯就是忽悠人赚佣金。
说实话,那浪费的保费,拿去吃几顿火锅不好吗?
💡 正确搭配第一招:百万医疗险+小额医疗险。百万医疗险大多有1万的免赔额,也就是1万以内的费用它不赔,刚好小额医疗险可以覆盖这部分,社保报完剩下几千块,小额医疗险全报,自己一分不用掏,这才是互补,不是重复。
💡 正确搭配第二招:单位团体医疗险+个人百万医疗险。很多人觉得单位给买了保险就够了,其实不对,团疗一般保额不高,报销比例也低,大多只能报70%-80%,剩下没报的部分,个人的百万医疗险刚好接着报,总报销还是不超实际花费,但自己一分钱不用出,这不香吗?
💡 正确搭配第三招:身体不好的朋友,可以买两份防癌医疗险。防癌医疗险对健康要求低,万一一家因为某种原因拒赔了,另一家还能赔,相当于给自己留个后路,只是还是那句话,总报销不会超过你实际花的钱,别想着赚保险公司的钱。
❗我见过太多人,手机里存着七八份保单,每年交大几千保费,一半都是重复的没用的。每年抽半小时理一理保单,退掉没用的,省出大几千买护肤品、出去旅游,不好吗?
买保险拼的是责任对不对,不是买的多不多。适合你的搭配,比堆十份同类型保单有用一万倍。